Kế hoạch IPO dự kiến diễn ra vào năm 2026 của CTCP Đầu tư Điện Máy Xanh (DMX) đang thu hút sự quan tâm lớn từ giới đầu tư. Theo tài liệu doanh nghiệp công bố, việc đưa DMX lên sàn không chỉ nhằm huy động vốn mà còn được xem như bước chuyển chiến lược để mở ra một chu kỳ tăng trưởng mới cho chuỗi bán lẻ điện máy lớn nhất Việt Nam.
Tái cấu trúc tập đoàn và vị trí của DMX trong hệ sinh thái
Thương vụ IPO được triển khai trong bối cảnh Tập đoàn Thế Giới Di Động (MWG) đã hoàn tất quá trình tái cấu trúc, tách các mảng hoạt động thành ba nhánh kinh doanh riêng gồm Điện Máy Xanh (DMX), Bách Hóa Xanh (BHX) và nhóm chuỗi bán lẻ khác như An Khang và Avakids.

Trong cấu trúc mới, DMX được định vị như một hệ sinh thái bán lẻ điện thoại – điện máy. Hệ sinh thái này bao gồm các chuỗi cốt lõi là Thế Giới Di Động, Điện Máy Xanh và TopZone, đồng thời bổ sung các động lực tăng trưởng mới như dịch vụ Thợ DMX và liên doanh EraBlue tại Indonesia.
Việc tách riêng DMX được xem là bước chuẩn bị quan trọng để doanh nghiệp có bộ máy quản trị chuyên trách, tăng mức độ minh bạch vận hành và sẵn sàng cho việc niêm yết độc lập trên thị trường chứng khoán.
Vì sao DMX lựa chọn IPO ở giai đoạn hiện tại
Một câu hỏi được đặt ra từ thị trường là tại sao DMX cần IPO trong khi mô hình kinh doanh hiện tại vẫn ổn định và tạo ra dòng tiền mạnh.
Theo tài liệu chia sẻ với nhà đầu tư, kế hoạch này xuất phát từ ba mục tiêu chiến lược.
- Thứ nhất, việc niêm yết độc lập giúp doanh nghiệp công bố đầy đủ bức tranh tài chính, từ đó tạo điều kiện để thị trường định giá rõ hơn quy mô, giá trị và biên lợi nhuận của DMX.
- Thứ hai, IPO được xem là đòn bẩy trao quyền cho đội ngũ lãnh đạo thế hệ F2 của MWG – những người trực tiếp điều hành DMX – nhằm tạo thêm động lực để xây dựng giai đoạn tăng trưởng tiếp theo sau nhiều năm mở rộng thành công.
- Thứ ba, doanh nghiệp kỳ vọng kết quả kinh doanh sau IPO có thể thay đổi nhận định phổ biến rằng ngành bán lẻ điện thoại – điện máy tại Việt Nam đã bước vào giai đoạn bão hòa.
Thị trường bán lẻ điện máy vẫn còn dư địa mở rộng
Theo đánh giá của DMX, thị trường bán lẻ điện thoại – điện máy tại Việt Nam vẫn còn tiềm năng tăng trưởng đáng kể, với quy mô dự kiến đạt khoảng 15 tỷ USD vào năm 2030, tương đương tốc độ tăng trưởng kép khoảng 8.2% mỗi năm.
Động lực của thị trường được thúc đẩy bởi nhiều xu hướng tiêu dùng mới. Thứ nhất là sự gia nhập của nhóm khách hàng trẻ thuộc thế hệ Gen Y và Gen Z, những người có nhu cầu mua thiết bị công nghệ lần đầu. Thứ hai là chu kỳ nâng cấp thiết bị được thúc đẩy bởi các công nghệ mới như AI, 5G hoặc 6G và hệ sinh thái nhà thông minh.
Bên cạnh đó, nhu cầu về các thiết bị nâng cao chất lượng sống như robot hút bụi hay máy rửa chén đang tăng nhanh. Đây là những danh mục trước đây chưa phổ biến nhưng hiện được xem là động lực tăng trưởng mới của thị trường.
Năm trụ cột chiến lược cho giai đoạn tăng trưởng tiếp theo
Để tận dụng cơ hội từ thị trường dự kiến đạt 15 tỷ USD, DMX xây dựng chiến lược phát triển dựa trên năm trụ cột, trong đó có bốn hướng tăng trưởng mới tập trung vào chiều sâu vận hành thay vì mở rộng mạng lưới cửa hàng.
- Trụ cột đầu tiên là tăng trưởng bằng chất lượng vận hành. Với mạng lưới hơn 3,000 điểm bán đã phủ rộng, doanh nghiệp tập trung tối ưu doanh thu và lợi nhuận trên từng cửa hàng thông qua nâng cấp trải nghiệm khách hàng, mở rộng danh mục sản phẩm chiến lược, hoàn thiện cơ chế lương khoán và ứng dụng công nghệ để kiểm soát chi phí.
- Trụ cột thứ hai là phát triển hệ sinh thái dịch vụ tài chính. DMX chuyển từ bán sản phẩm sang cung cấp giải pháp tài chính cho người tiêu dùng thông qua các chương trình trả chậm lãi suất 0%, trả trước 0đ và thời hạn thanh toán lên đến 12 tháng. Ngoài ra, hệ thống cửa hàng còn được tận dụng như điểm thu hộ và chi hộ cho nhiều dịch vụ như thanh toán điện, nước hoặc giao dịch ngân hàng, từ đó tạo nguồn thu hoa hồng ổn định.
- Trụ cột thứ ba là thương mại hóa dịch vụ Thợ DMX. Doanh nghiệp định hướng phát triển đội ngũ hơn 8,000 nhân sự thành một đơn vị cung cấp dịch vụ lắp đặt, bảo dưỡng và sửa chữa cho toàn bộ vòng đời sản phẩm trên thị trường. Đây được xem là lĩnh vực còn ít đối thủ quy mô lớn và có khả năng tạo biên lợi nhuận cao.
- Trụ cột thứ tư là phát triển Super App. Ứng dụng chăm sóc khách hàng với khoảng 18 triệu thành viên sẽ được nâng cấp thành nền tảng tích hợp nhiều dịch vụ, từ mua sắm, tài chính đến hậu mãi. Mục tiêu là tạo một hệ sinh thái dịch vụ hoàn chỉnh, đồng thời khắc phục hạn chế về niềm tin và dịch vụ hậu mãi mà nhiều nền tảng thương mại điện tử đang gặp phải.
- Trụ cột cuối cùng đến từ liên doanh EraBlue tại Indonesia. Hoạt động tại thị trường gần 300 triệu dân, chuỗi bán lẻ này đang ghi nhận kết quả tích cực. Với lợi thế về tốc độ giao lắp, EraBlue đã bắt đầu có lãi và đặt mục tiêu mở rộng lên 1,000 cửa hàng trong tương lai, hướng tới trở thành một động lực tăng trưởng lớn thứ hai của DMX.
Bức tranh tài chính và triển vọng sau IPO
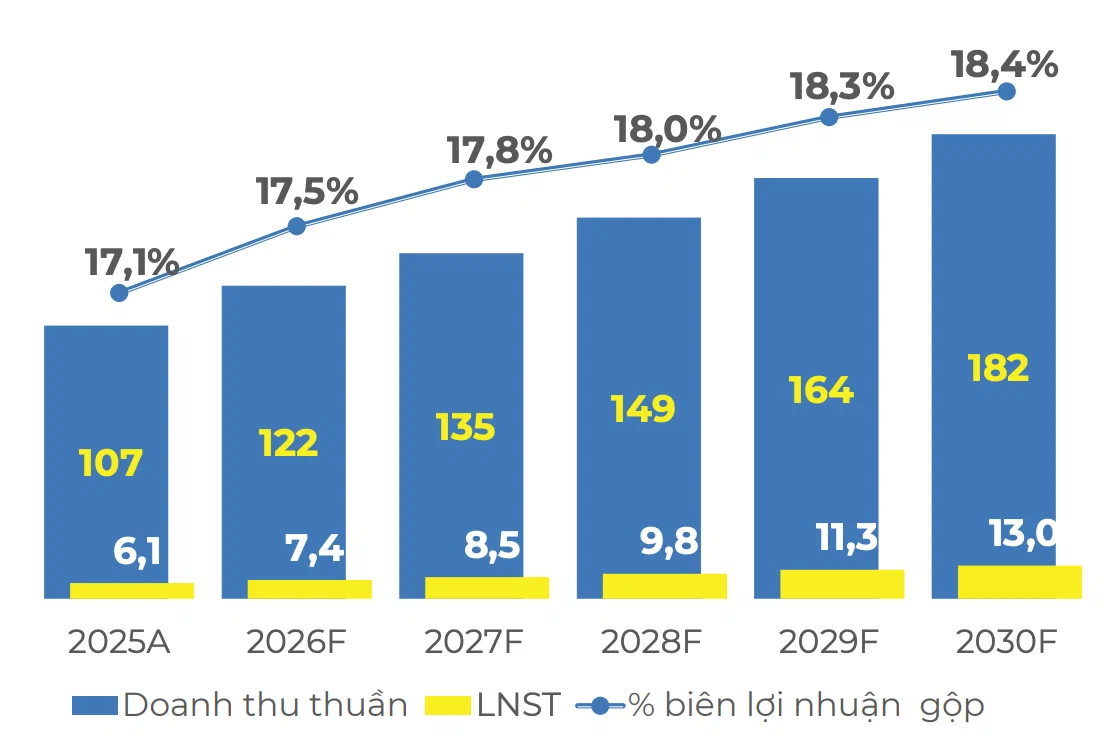
Nhờ sự đóng góp của các trụ cột chiến lược mới, DMX xây dựng lộ trình tài chính cho giai đoạn tiếp theo với kỳ vọng tăng trưởng ổn định. Kết thúc năm 2025, doanh nghiệp ghi nhận doanh thu 107,000 tỷ đồng và lợi nhuận sau thuế 6,100 tỷ đồng.
Trong giai đoạn 2026 – 2030, DMX dự báo doanh thu có thể đạt 182,000 tỷ đồng, tương ứng tốc độ tăng trưởng kép khoảng 11% mỗi năm. Nhờ đóng góp từ các mảng dịch vụ như tài chính và hậu mãi – những lĩnh vực có biên lợi nhuận cao hơn bán lẻ truyền thống – lợi nhuận ròng được kỳ vọng tăng trưởng khoảng 16% mỗi năm, hướng tới mốc 13.000 tỷ đồng vào năm 2030.
Một yếu tố được nhà đầu tư quan tâm là khả năng tạo dòng tiền của mô hình này. Do thị trường nội địa đã phủ rộng điểm bán và không cần mở mới quá nhiều cửa hàng, DMX cho biết có thể duy trì tỷ lệ chi trả cổ tức tiền mặt tối thiểu ở mức 50% lợi nhuận.
Doanh nghiệp cũng công bố kế hoạch chi trả cổ tức với tổng giá trị tối đa 3.200 tỷ đồng sau khi hoàn tất IPO và niêm yết. Sự kết hợp giữa tốc độ tăng trưởng hai chữ số và chính sách cổ tức tiền mặt cao được xem là điểm nhấn quan trọng khiến kế hoạch IPO của DMX thu hút sự chú ý của thị trường vốn trong thời gian tới.